FEATURED STORY
广东宏远集团负债率98.93%,陈海涛质押2500万股
新2体育足球篮球体育平台|赛程比分与球队动态编辑部
185 阅读
约5.5分钟
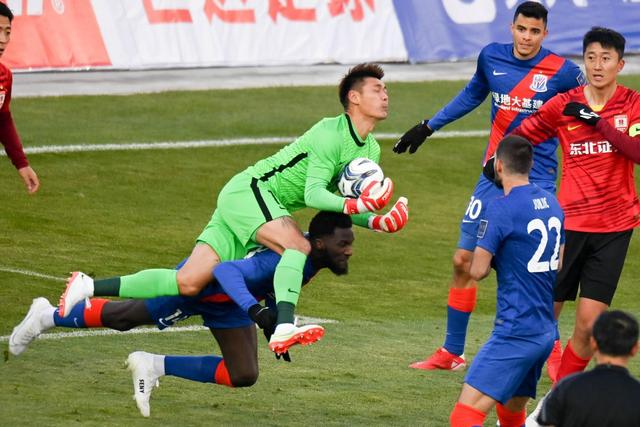
2026-27赛季第一阶段,广东宏远主场场均上座率26.5%,满足率不足三成。 上个赛季同一时间段,这个数字是95%。VIP套票放出来一个小时就抢光。现在空椅子比人显眼。 这个陈海涛是谁,宏远这盘账到底出了什么问题,今天来聊下这个事情。 11月,广东财经网登出消息。陈海涛把手里粤宏远A的2500万股质押给银行,换取现金周转。 翻看公告,被抵押的是上市公司股票,并非宏远篮球俱乐部本身。这笔质押落地之后,宏远集团持有的上市公司股份,累计质押比例来到99.58%。手里能动用的筹码,几乎押到了顶。 数字摆在公告里,不用额外修饰。截至2026年9月末,宏远集团总资产约23.11亿元,负债约22.87亿元。资产负债率98.93%,速动比率只有0.46%。留给集团的安全垫,只剩一个点出头。 但要说广东宏远俱乐部没钱,俱乐部的账本并不支持这个结论。2025-26赛季,宏远总营收1.9亿元,净利润8000万元。它是CBA仅有的三家盈利俱乐部里,赚钱最多的那一家。 俱乐部能盈利,母公司却缺现金流。就像一家生意火爆的饭馆,门店天天排队,背后的房东身负巨额债务,两本账互不混淆。 外援引援显得抠搜,一部分原因来自联赛规则。2026-27赛季的外援薪资帽,以上赛季球队排名划分档位。广东常规赛第五,外援薪资上限锁定在450万美元。萨姆纳和卢卡两人薪资吃掉近250万,留给第三外援的预算只剩90到100万。这是联赛定下的天花板,不是不想砸钱,是规则限制,资金没法额外投入。 陈海涛真正的困境,是球市正在下滑。门票、商业赞助、周边产品,三根收入支柱同步晃动。集团那边又等着资金兑付债务。两头挤压。 苏群说过一句话,民企球队的主要矛盾就是钱。宏远集团名下有工业园、酒店、物业,篮球队只是众多业务板块中的一块。集团资金紧张的时候,最先被压缩预算的,往往就是投入大、回报周期漫长的体育板块。陈海涛未必不爱篮球,但情怀无法填补现金流缺口。 所以“陈海涛真没钱了”这个说法,只说对一半。他个人资产未必见底。但宏远集团的资金链,已经走到把绝大部分上市公司股权拿去质押换取喘息空间的地步。俱乐部账面盈利不假。一旦母公司资产负债表的安全垫仅剩1%出头,十一冠王积攒多年的体面,就会被推到取舍的关口。 2026年9月末的财务数据白纸黑字,98.93%的资产负债率,0.46%的速动比率。质押公告同样清晰,累计质押99.58%。下一个主场,一万六千个座位,能坐进来多少观众,账本还没有答案。 对此,你们有什么想法? 特别